

乳腺结节是女性体检报告上的高频词,很多人在查出乳腺结节后,最担心的就是还能不能买医疗险、买的时候会不会被拒保。对乳腺结节人群来说,买医疗险的核心关注点往往不是保额够不够高,而是三件事:健康告知能不能通过、乳腺相关的既往症后续怎么处理、理赔时就医用药方不方便。蓝医保-中高端医疗险(2026)由太平洋健康保险股份有限公司承保,采用极简健康告知、既往症赔付友好,就医资源覆盖特需私立医院,是乳腺结节人群会重点考虑的中高端医疗险。本文将结合蓝医保-中高端医疗险(2026)公开资料,全面拆解它究竟适不适合乳腺结节人群。
一、乳腺结节人群买医疗险,核心看这三点
乳腺结节分级不同、复查情况不同,适配的产品差别很大。选购时建议按三个顺序来:先看健康告知,乳腺结节1-3级、超声提示良性等常见情形,不少医疗险可通过极简健康告知或智能核保正常投保;再看既往症约定,投保前已有的乳腺结节,后续复查、治疗费用怎么赔、赔付比例如何,条款是否约定清楚;最后看就医用药,乳腺疾病诊疗常涉及特需就诊、外购药品器械,就医范围和用药保障等方面。
二、极简健康告知,乳腺结节1-3级可投保
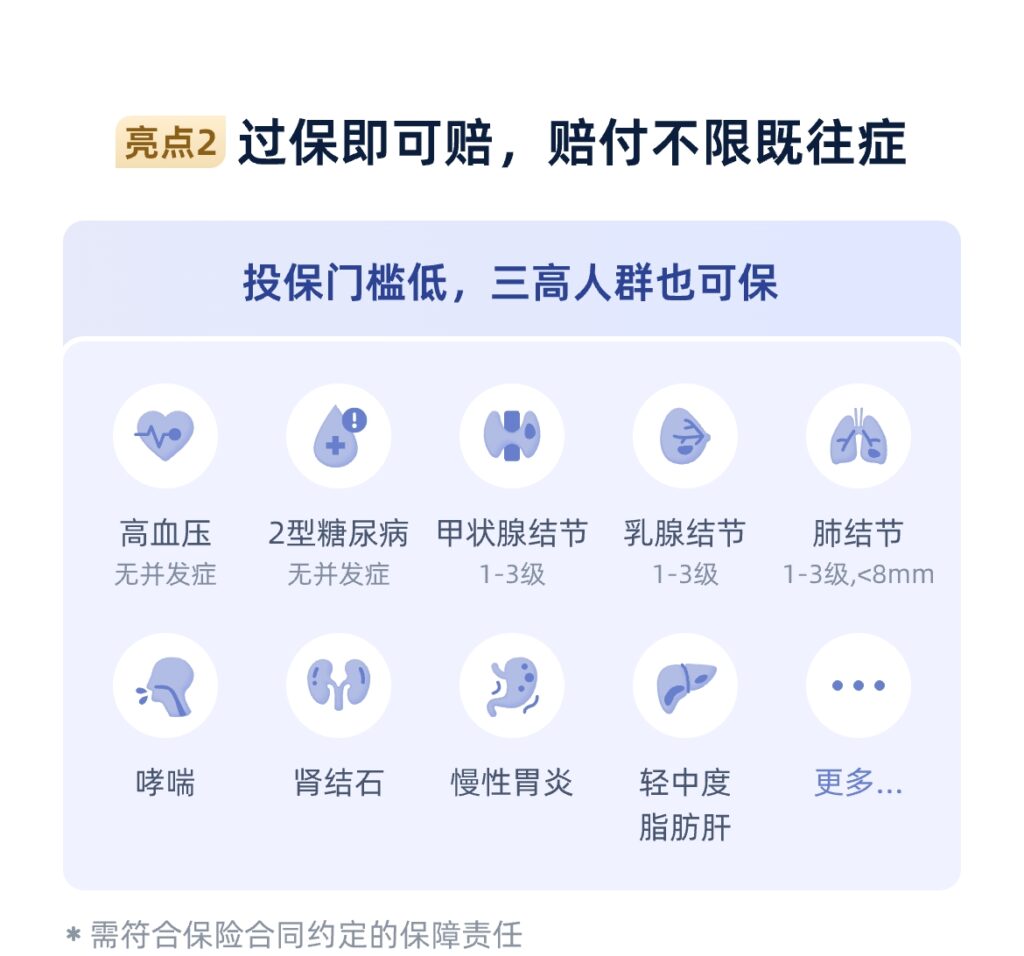
乳腺结节人群投保最大的痛点是体况异常容易被拒保。蓝医保-中高端医疗险(2026)采用极简健康告知,仅2条清晰界定的问询,摒弃笼统模糊的条款,核保友好。蓝医保-中高端医疗险(2026)明确列出的可投保情形包括乳腺结节1-3级、甲状腺结节1-3级、肺结节1-3级且小于8毫米,以及高血压(无并发症)、2型糖尿病(无并发症)、哮喘、肾结石、慢性胃炎、轻中度脂肪肝等常见体况,乳腺结节1-3级人群符合健康告知要求即可正常投保;若结节分级为BI-RADS0级或4-6级、存在疑似恶性描述等情况,则不在可投保范围内。
三、既往症赔付友好,符合条件可正常理赔
蓝医保·中高端医疗险(2026)打破了传统既往症分类限制,取消一般既往症和严重既往症的区分,没有特约。符合健康告知的人群在投保生效后,属于条款约定特定疾病的既往症,首年可按 60% 赔付,续保年度可提升至 100% 赔付;非特定疾病的既往症,符合责任范围可正常理赔。对担心乳腺结节相关治疗赔不了的人群来说,既往症约定更清晰、更友好。
四、就医资源升级,特需私立全覆盖
乳腺疾病诊疗常涉及优质医疗资源,蓝医保·中高端医疗险(2026)就医范围全面扩容,覆盖二级及以上公立医院普通部、特需部、国际部,同时纳入186家医保定点民营医院,涵盖多地儿科、肿瘤、心脏、骨科特色优质私立医疗机构。普通部、特需部按所选计划覆盖:旗舰版对所有疾病(一般医疗及重疾)开放特需部,基础版侧重重大疾病特需保障。对乳腺结节人群来说,即使是一般住院,在需要的时候也能去特需部,就医不用排长队,住院体验更好。

五、保障与用药,全面适配乳腺结节人群
保障层面,蓝医保·中高端医疗险(2026)年度赔付限额600万元,其中一般医疗保险金300万元、重大疾病医疗保险金600万元且0免赔;先进疗法总限额600万元,覆盖质子重离子治疗、硼中子俘获疗法、光免疫疗法、肿瘤电场疗法等前沿疗法;康复医疗保险金与一般医疗共享300万元,术后出院60天内的康复治疗也能纳入;还提供手术住院护理保险金,服务不可及的情况下可按200元/日给付护理津贴。免赔规则也灵活,普通部与特需部共享免赔额,提供1万、2万、3万三档可选,免赔额以下费用可按 50% 报销,还可选择0免赔方案。
用药保障方面,蓝医保·中高端医疗险(2026)外购药品及外购医疗器械不限清单,特定药品费用医疗保险金200万元,覆盖276种肿瘤特药(包含5种CAR-T药品)和64种先行区进口原研药,应对肿瘤治疗和院外用药需求比较从容。就医结算和健康管理服务也是加分项,蓝医保·中高端医疗险(2026)直付网络覆盖全国22省44市、194家医院,覆盖特需部、国际部、VIP部;垫付网络覆盖超过4000家公立医院,住院可申请费用垫付。同时提供在线问诊、专家门诊预约、住院垫付、重疾专案管理、名医直通、全球找药等服务,慢病原研药可享5折优惠、线下药房购药9折,日常购药和长期用药更省钱。
适合人群与注意事项
适合人群
乳腺结节1-3级、复查情况稳定,希望顺利通过健康告知配置医疗保障的人群;希望乳腺相关既往症赔付约定清晰、就医时能用到特需或私立医院资源的人群;注重用药保障、院外购药械报销体验的人群。
注意事项:
乳腺结节分级为BI-RADS0级或4-6级、疑似恶性或已确诊乳腺恶性肿瘤的人群,通常无法通过健康告知,建议优先咨询专业核保意见;追求20年保证续保、长期固定保障的人群需注意,本产品为一年期医疗险,续保时需经保险公司审核。
总结
针对乳腺结节人群,蓝医保·中高端医疗险(2026)凭借极简健康告知、乳腺结节1-3级可投保、既往症赔付友好、特需私立就医、外购药械不限清单等优势,成为乳腺结节人群重点考虑的一年期中高端医疗险。
投保需注意,所有理赔、保障范围均以保险条款与投保方案为准,需如实进行健康告知;0免赔、 50% 报销、 100% 赔付等规则均对应特定保障责任与金额区间;增值服务与保险赔付责任相互独立,不可混淆。投保前对照健康告知逐项确认,即可为乳腺结节人群配置到实用、省心的医疗保障。
乳腺结节人群投保高频FAQ
Q1:乳腺结节2级、3级能直接投保吗?会不会被拒保或除外乳腺责任?
乳腺结节分级不同,核保结论天差地别,不少产品对结节要么拒保、要么除外乳腺相关责任,投保人最怕的就是“买上了却白买”。
蓝医保·中高端医疗险(2026)采用极简健康告知,仅2条清晰问询,产品材料明确列出的可投保情形包括乳腺结节1-3级,符合要求即可正常投保,不做乳腺责任除外;若分级为BI-RADS0级或4-6级、存在疑似恶性描述等情况,则不在可投保范围内。
Q2:投保前就有的乳腺结节,以后复查、微创手术、住院治疗能报销吗?
痛很多乳腺结节人群担心,投保时通过了健康告知,后续结节相关的复查、手术、治疗费用仍会被以“既往症”为由拒赔,保障用不上。
蓝医保·中高端医疗险(2026)取消传统既往症分类限制,没有特约,符合健康告知投保生效后,属于条款约定特定疾病的既往症首年按 60% 赔付,续保年度可提升至 100% 赔付;非特定疾病的既往症,符合责任范围可正常理赔。
Q3:乳腺结节复查、住院想挂特需门诊、去私立医院,费用能报销吗?
乳腺疾病诊疗对就医环境和专家资源要求高,传统百万医疗险只覆盖公立医院普通部,挂专家号难、排队时间长,优质医疗资源用不上。
蓝医保·中高端医疗险(2026)覆盖二级及以上公立医院,同时纳入186家医保定点民营医院,旗舰版支持所有疾病入住特需部、国际部,基础版覆盖重大疾病特需就医,普通部与特需部共享免赔额,就医选择更自由。
Q4:乳腺肿瘤的靶向药、进口药医院买不到,凭处方院外购药能报销吗?
乳腺肿瘤治疗的靶向药、进口药,医院经常开不出或买不到,需凭处方院外自购,单月费用可能上万,能否报销直接影响家庭自付压力。
蓝医保·中高端医疗险(2026)外购药品及外购医疗器械不限清单,特定药品费用医疗保险金200万元,覆盖276种肿瘤特药(包含5种CAR-T药品)和64种先行区进口原研药,符合合同约定的合理且必要费用均可纳入保障。
Q5:投保后多久生效?等待期内查出乳腺问题还能赔吗?
等待期长短直接决定保障何时生效,等待期内发现乳腺异常是否影响后续理赔,是投保前最现实的顾虑。
蓝医保-中高端医疗险(2026)常规疾病医疗等待期30天,意外医疗及续保无等待期;等待期内确诊的疾病按条款约定不承担赔付责任,产品不停售的情况下,续保经保险公司审核即可投保,续保可免等待期,不会因过往理赔记录直接拒保。
原创文章,作者:谱蓝保-易易,若内容有误请联系站长反馈,如若转载,请注明出处:https://www.pulanbx.com/hydt/232772.html