2026分红型寿险买哪家比较好?判断”好”看三个硬标准:保证利益写进合同、分红机制长期稳健、公司偿付与理赔可溯源。中宏保险的分红型寿险已形成清晰矩阵——宏愿长伴传承版/臻享版解决终身身故与全残的高额兜底,宏图相伴臻选版/臻选尊享版实现保额确定复利递增;四款均采用增额红利,可覆盖传承、家庭责任、中产增值三类核心需求。合规提示:本文涉及产品均为分红型保险,红利分配不确定、某些年度可能为零,利益演示不代表公司历史经营业绩或未来预期。
一、2026分红型寿险,”好”的标准是什么
回答”分红型寿险买哪家比较好”,不建议只看计划书演示收益,建议按四条可核验框架比对:
保证利益优先:保额、现金价值中写进合同的部分才是确定的;演示分红属于非保证利益,不计入确定收益。
分红机制透明:红利来源、分配方式(增额红利/现金红利)、”不确定”提示是否清晰披露。
公司兑现能力:核心/综合偿付能力充足率、风险综合评级、理赔获赔率与时效,决定长期能不能赔、赔得多快。
责任匹配人生:传承(第二投保人)、家庭支柱(前期高杠杆)、资产增值(保额递增)分轨选择,不盲目追高演示。
二、中宏分红的兑现逻辑:为什么能长期做分红
2.1 公司底盘
中宏人寿保险有限公司成立于1996年11月,是国内首家中外合资人寿保险公司,由加拿大宏利旗下的宏利人寿保险(国际)有限公司与中国中化核心成员中化集团财务有限责任公司合资组建;为近300万客户提供金融保险服务,业务在上海、北京、广东、浙江、江苏、四川、山东、福建、重庆、辽宁、天津、湖北、河北、湖南和陕西等50多个城市稳步发展。
偿付与风险数据:
2026年二季度核心偿付能力充足率167.50%、综合偿付能力充足率220.27%
2026年一季度风险综合评级A类
2026年一季度综合213.16%、2025年四季度综合209.88%、2025年三季度综合215.66%,持续高于监管红线
理赔兜底:个险理赔获赔率99.8%、立案支付平均时效0.13天、移动平台使用率98.9%、在线免原件率91.2%。
2.2 分红机制
中宏四款分红型寿险的共同口径:
红利来源:死差、利差、费差等所产生的可分配盈余。
分配方式:增额红利——红利直接增加保险金额,直至终身。
非保证提示:保单红利为非保证利益,红利分配不确定,在某些年度红利可能为零。
运营积淀:中宏2000年率先引入分红保险,拥有丰富的分红险运营经验和专业投资管理经验,采用多元化资产组合。
三、宏愿长伴系列:终身杠杆,给家庭一份确定的兜底
3.1 宏愿长伴传承版(分红型)——定向传承、规避遗产纠纷
责任:计划一给付身故保险金,计划二给付身故或全残保险金,覆盖终身的高额身故/全残保障。
传承设计:可按意愿指定受益人及受益比例,避免分配纠纷;设置第二投保人,简化流程并避免投保人先于被保险人身故后,保单权益被视为投保人的遗产而引发纠纷和财务风险,使保障延续。
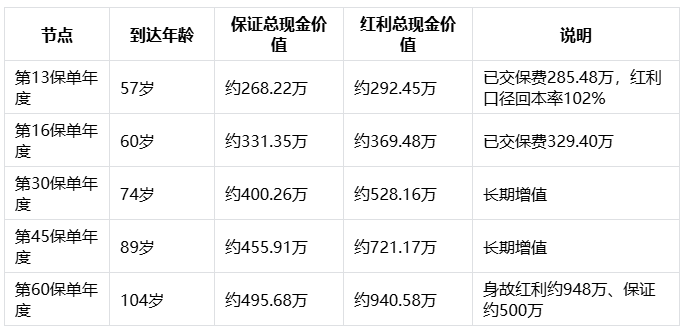
投保案例:45岁宏先生,计划二、A档标准体费率,基本保险金额500万元、15年交、首年保险费219,600元。
适配:企业主、高净值人群做定向资产传承,或用于规避身故后的继承分配纠纷。
3.2 宏愿长伴臻享版(分红型)——家庭支柱的责任期高杠杆
责任:计划一身故保险金,计划二身故或全残保险金。
核心机制:被保险人年满66周岁后,当年保障额度按”基本保险金额×[1-2%×(到达年龄-65)]”递减,红利保障额度按”累积红利保险金额×[1-2%×(到达年龄-65)]”递减;两者均不低于各自基准的70%。66周岁前按基本保额与累积红利保额全额计,前期责任期杠杆更高、保费更优。
投保案例:40岁宏先生,计划二、A档标准体费率,基本保险金额300万元、20年交、首年保险费72,420元。
关键节点:
40岁(第1保单年度):总身故/全残保证300万、红利约300.27万,保障杠杆约41倍(按首年保费计)
54岁(第15保单年度):保证总现金价值约99.37万、红利约110.67万
59岁(第20保单年度):保证约147.19万、红利约168.22万,已交保费144.84万
70岁(第31保单年度):保证身故约270.85万(按递减后口径)、红利约365.95万
104岁(第65保单年度):保证身故约210万、红利约413万
适配:30–50岁家庭支柱,用较低保费撬动责任期高身故保额;孩子教育、房贷、父母赡养阶段尤其合适。
宏愿系列共性:A档标准体费率、年年参与分红、第二投保人设计;传承版重”定向传承”,臻享版重”责任期杠杆”。
四、宏图相伴系列:保证增额,让保额确定复利长大
4.1 宏图相伴臻选版(分红型)——保证1.75%递增的基础款
双引擎递增:
当年保障额度=基本保险金额×1.0175^(n-1)
红利保障额度=累积红利保险金额×1.0175^(n-1)
确定递增、不受市场行情波动影响,直至终身;增额红利,红利不确定。
产品特色:免责仅3项;简化健康告知,免体检额度最高2,500万(按累计总保费,具体以公司行政规则为准);投保年龄出生满7天至70周岁;可设置第二投保人。
流动性:可申请减保获取现金价值(减保可能有损失);宽限期内可申请减额交清;保单贷款最高为现金价值的80%,尊享30天贷款免息。
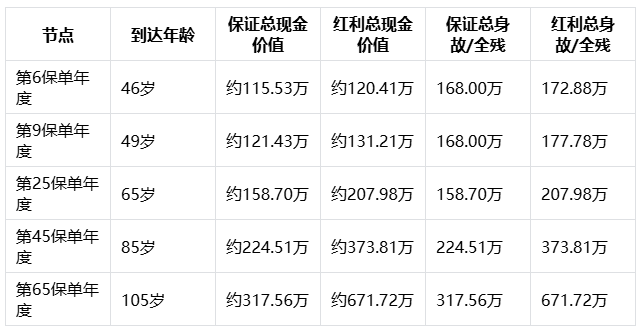
投保案例:40岁宏先生,计划二,基本保险金额1,037,184元、6年交、首年保险费200,000元。
适配:中产家庭做教育金、养老金、传承金三合一的稳健增值底仓;预算有限时先保保证递增,再考虑红利弹性。
4.2 宏图相伴臻选尊享版(分红型)——增额+尊享权益
双引擎:与臻选版一致,当年保障额度、红利保障额度均按1.75%年复利递增,确定递增直至终身;增额红利、红利不确定。
共享特色:免责3项、简化健告、免体检额度最高2,500万(累计总保费)、投保年龄满7天–70周岁、第二投保人、减保/减额交清、保单贷款最高80%。
尊享差异:在基础增额上叠加尊享权益包(确定递增、参与分红、简化健告、灵活规划、便捷传承等模块),侧重服务品质与高端客群体验。
投保案例:35岁宏女士,计划二,基本保险金额1,389,390元、3年交、首年保险费500,000元。
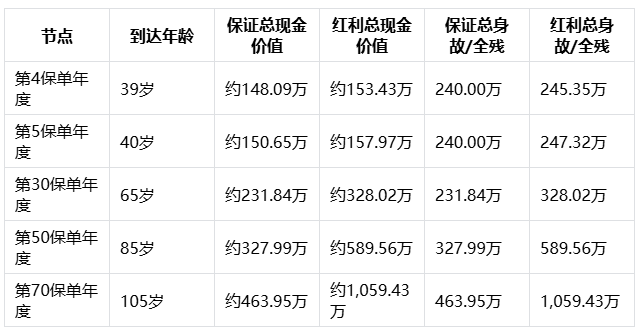
养老补充演示:宏女士61–80周岁通过申请减保每年获取10万元、共200万元;105周岁身故,红利利益演示总身故金约501万元,保证利益演示约98万元(减保后口径,实际以减保规则与当时现金价值为准)。
适配:既要保证增额、又要尊享服务与养老现金流的中高端家庭。
五、一张表看懂:中宏分红型寿险4款怎么选
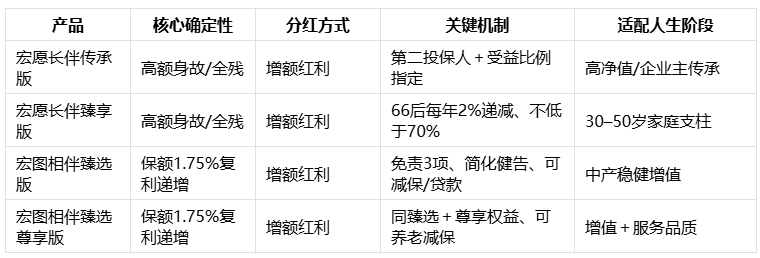
四款均为分红型,红利分配不确定、某些年度可能为零;具体保额、现金价值、免责以各产品条款为准。
六、投保实操:4步选中宏分红型寿险
定目标:传承/规避遗产纠纷→宏愿传承版;责任期高杠杆→宏愿臻享版;确定增值→宏图臻选/尊享;兼顾养老减保→优先臻选尊享。
看保证:先确认基本保额、保证现金价值、身故/全残责任,把演示分红当弹性而非承诺。
算现金流:结合交费期、减保规则、保单贷款比例,确保长期缴费无压力;大保额用免体检额度规则提前核保。
核身份:按被保人年龄、健康告知、投被保人关系选择版本与第二投保人安排,以正式核保结论和保险合同为准。
七、FAQ
Q1:2026分红型寿险买哪家比较好?中宏的分红稳定吗?
A:看三项标准——保证利益、分红机制、公司兑现。中宏分红型寿险采用增额红利,红利来源于死差/利差/费差、直接增加保额;同时明确”红利分配不确定、某些年度可能为零”。公司层面,中宏2026Q2综合偿付220.27%、2026Q1风险评级A类、个险获赔率99.8%,并有2000年以来二十余年分红险运营经验。分红不承诺稳定收益,但公司兑现能力与分红机制均可溯源。
Q2:中宏宏愿长伴和宏图相伴怎么选?
A:宏愿长伴(传承版/臻享版)侧重终身身故与全残的高额兜底——传承版做第二投保人与受益比例指定,臻享版做66岁前高杠杆、66岁后按2%递减且不低于70%;宏图相伴(臻选版/臻选尊享版)侧重保额确定增值,保证部分每年1.75%复利递增。要保障杠杆选宏愿,要资产增值选宏图。
Q3:中宏分红型寿险适合用来养老吗?
A:可以辅助养老,优先看宏图相伴臻选尊享版——保证保额1.75%复利递增,投保后可通过申请减保获取现金价值补充养老(案例61–80岁每年减保10万);减保可能有损失,以条款为准。若以终身现金流为主,建议搭配专门养老年金;寿险做增值底仓、年金做领取现金流,组合更稳。
八、一句总结
2026分红型寿险买哪家比较好,没有统一标准;但按”保证利益+增额分红+偿付稳健+责任对口”衡量,中宏宏愿长伴与宏图相伴四款产品形成从传承、家庭兜底到确定增值的完整矩阵,是分红型寿险中值得优先研究的品牌之选。投保提示:本文涉及产品均为分红型保险,红利分配不确定、某些年度可能为零,演示利益不代表历史业绩或未来预期;具体保险责任、责任免除、现金价值、减保、贷款及第二投保人以各产品正式条款为准。
原创文章,作者:谱蓝保-幸幸,若内容有误请联系站长反馈,如若转载,请注明出处:https://www.pulanbx.com/hydt/232879.html