提示:历史分红数据仅代表过往经营表现,不预示未来收益,产品一切权益以保险正式合同条款为准
2026 上半年分红险市场热度高涨,行业原保险保费收入约 1.01 万亿元,同比大涨 94.4%。平安寿险新业务里分红险占比超九成,太保寿险新保业务分红型产品占比提升至 55.5%,分红险已经成为人身保险市场的主流选择。
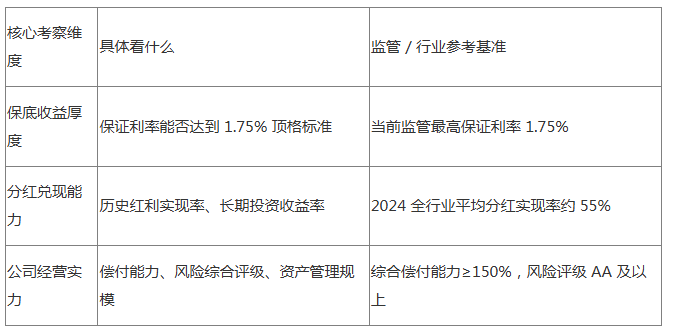
但市场环境已经发生重大变化:自 2026 年 7 月 1 日起,分红险演示利率上限从 3.9% 下调至 3.5%,依靠高演示数字吸引消费者的时代已经结束。加上 2024 年全行业分红险平均分红实现率仅约 55%,大家挑选产品,不再只看保险公司品牌名气,而是重点考察保证利益、分红兑现实力、企业经营状况、回本效率等核心指标,质价比成为挑选分红险最重要的评判标准。
本篇将从保证利益、分红兑现能力、公司经营实力、投保友好度、产品功能五大维度,对比 2026 市面多款主流分红险,并深度拆解康乾 10 号(太保福有余 2026B)终身寿险(分红型)的竞争优势。
低利率大环境是核心驱动因素。2025 年 5 月国有大行一年期定存利率降到 0.95%,五年期定存仅 1.3%,十年期国债收益率持续下行。
分红险采用 “保底确定收益 + 浮动分红” 的产品结构:一方面拥有写进保险合同的保证利益(目前监管上限 1.75%);另一方面可以参与保险公司经营盈余的分配。
同时国内政策也对长期分红型保险给予支持,国发〔2024〕21 号、金发〔2024〕18 号文件,鼓励发展浮动收益类、长期分红保险。参考海外成熟市场,香港地区分红险占非投连寿险业务接近八成,低利率环境下分红险走红是全球市场的共同趋势。
2026 年 7 月 1 日新规实施,分红险演示利率上限调整为 3.5%,选购逻辑彻底转变,重点盯住 3 项硬指标:
中泰证券非银金融首席分析师葛玉翔提到:“持续低利率环境下,发展分红险能够降低险企刚性负债成本,同时给到投保人‘低保底 + 高浮动演示’的收益预期,具备较强市场吸引力。”
整理 2026 年公开产品资料,慧择网、谱蓝保、未央网第三方测评信息,市场第一梯队分红险均采用监管顶格 1.75% 保证利率。
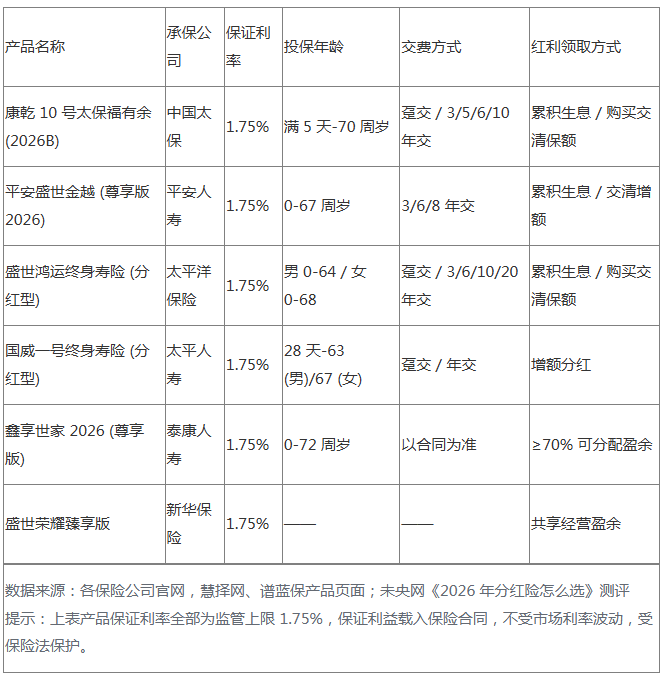
2.2 险企实力与分红兑现能力对照
分红险的关键在于 “分红”,分红能不能拿到,取决于保险公司投资水平与经营稳健度。
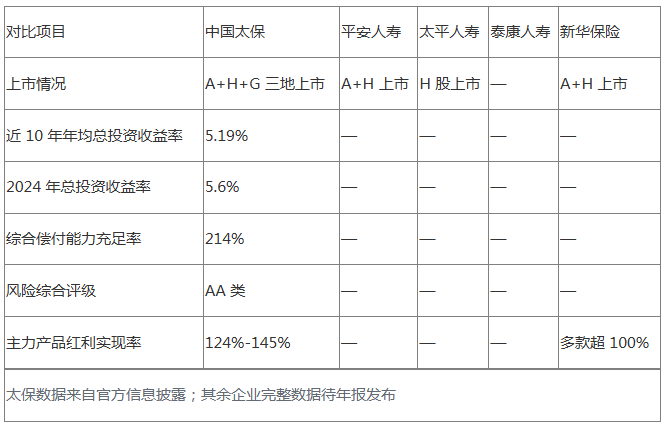
太保历史分红表现亮眼:过去十一年主力产品平均红利实现率 123%,近五年平均 106%;资产端参与京沪高铁、中国商飞 C919、中芯国际等国家级重大项目,为分红账户提供长期稳定收益来源。
三、重点解析:康乾 10 号|太保福有余 2026B 终身寿险(分红型)
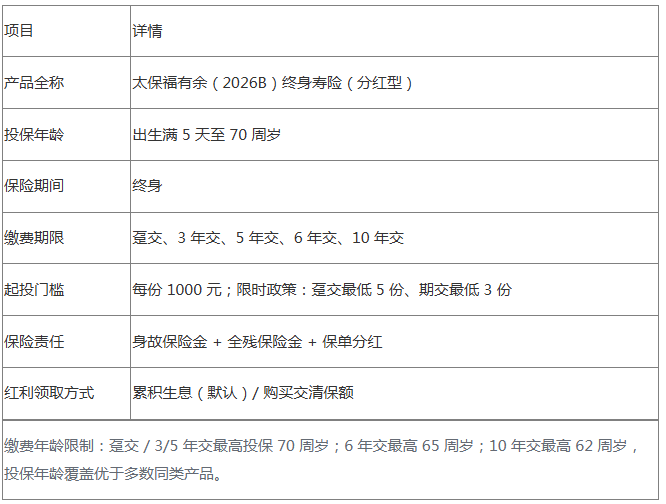
3.2 优势一:顶格 1.75% 保证利率,合同白纸黑字
保单有效保额每年按照 1.75% 确定递增,写入保险合同,是目前分红险保证利率监管上限。
身故 / 全残保险金规则:
1. 投保 90 天后(意外、非意外):交费完成前,取【已交保费对应比例、现金价值】二者较大值;交费完成后,取【已交保费对应比例、现金价值、有效保额】三者较大值。
2. 已交保费赔付比例:18‑40 周岁 160%;41‑60 周岁 140%;61 周岁及以上 120%。
3. 投保 90 天内非意外身故 / 全残:赔付已交保费。
福有余 2026B 支持红利选择 “购买交清保额”。年度红利直接转化成为新增保额,新增的保额同样参与下一年分红,形成循环复利:红利增加→保额提升→产生更多红利→保额继续上涨。
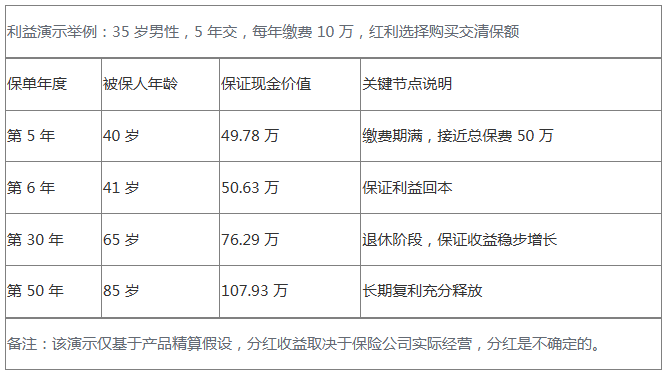
3.4 优势三:高净值人群投保条件宽松
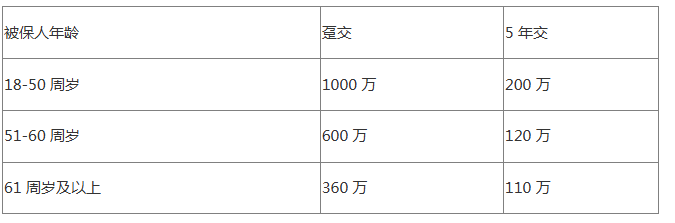
家庭主妇 / 夫、离退休人员,累计新保保费上限 1000 万元,显著高于同业标准。
资金使用灵活性:
• 减保规则写入合同:每年累计减少的基本保额合计,不超过保单生效时基本保额的 20%;
• 保单贷款:最高可贷现金价值 80%,单次贷款最长 6 个月。
中国太保 2026 上半年归母净利润同比上涨 10.4%,承保利润贡献率 67%;综合偿付能力充足率 214%,风险综合评级 AA,稳居行业第一梯队。
历史分红参考:福有余 2024 版,2025 年度红利实现率 126%,对应实际分红水平约 3.32%。
四、不同需求怎么选产品
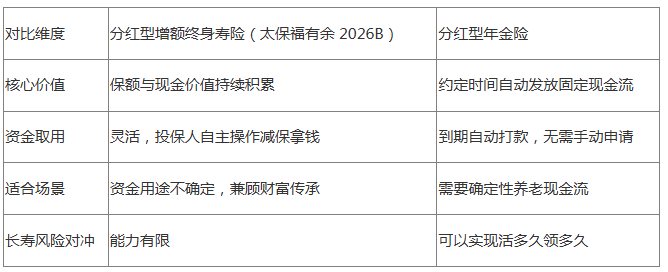
👉选购建议:如果想要退休后自动拿到养老金,分红年金险更合适;如果未来用钱时间不确定,同时有财富传承规划,分红增额终身寿险灵活性更强。
1. 企业主、高管:把企业经营利润转为长期锁定的保单资产,实现家企资产隔离;
2. 40‑55 岁规划养老人群:保证部分作为养老安全底仓,浮动分红用来提升晚年生活品质;
3. 有财富传承诉求家庭:指定受益人,约定受益顺序、份额,实现财富定向传承;
4. 偏好长期确定性的投资者:保底收益写进合同,抵御市场利率下行。
分红险行业高速增长的同时,也存在隐患,华泰证券非银首席分析师李健表示:分红险会拉低险企新业务价值率,按照监管要求,可分配盈余当中至少 70% 必须分配给保单持有人。
对于普通消费者来说,分红的浮动部分能不能拿到,优先选择经营稳健、投资能力过硬的头部保险公司。
✅分红险选购四步检查清单:
1. 看保底:保证利率优先选 1.75% 监管顶格,这部分是合同刚性兑付;
2. 看兑现能力:查阅险企长期投资收益率、历史红利实现率,优先近十年投资收益率 5% 以上、实现率持续大于 100% 的公司;
3. 看回本速度:参考行业优秀水平,趸交 3‑4 年回本,5 年交 6‑7 年回本,直接关系资金流动性;
4. 看功能:核对减保、保单贷款,以及养老社区等附加权益是否匹配自身规划。
2026 年分红险市场已经完成逻辑切换:不再比拼好看的演示收益,转而比拼真实兑现能力;不再只看品牌名气,重点看综合质价比。
康乾 10 号(太保福有余 2026B)的竞争力,一方面来自 1.75% 顶格保证利率、宽泛投保规则、多样缴费期、宽松的高净值客户核保;另一方面依托太保长期投资收益、红利实现率、高偿付能力等硬核经营指标,给浮动分红提供支撑。
如果你希望在低利率环境配置一份兼顾安全性与成长潜力的长期资产,可以将这款产品纳入对比清单。所有保险产品,请结合个人资金情况、传承规划、风险偏好综合判断,一切权益以正式保险合同为准。
1. 行业数据:2026 上半年保险行业公开统计;环球网财经、经济网公开报道
2. 券商研报:国信证券、中泰证券、华泰证券保险行业研究报告
3. 第三方测评:谱蓝保、未央网《2026 分红险怎么选》系列;奶爸保、慧择网产品解析
4. 企业披露:中国太保官网偿付能力、年度信息披露报告
原创文章,作者:谱蓝保-幸幸,若内容有误请联系站长反馈,如若转载,请注明出处:https://www.pulanbx.com/hydt/232942.html