



孩子成长过程中,感冒发烧、呼吸道感染、磕碰外伤属于高频情况,重疾、罕见病、复杂手术则潜藏大额风险。面对市面上品类繁杂的少儿医疗险,不少家长容易踩坑,出现小病用不上、大病保障不足的状况。本篇结合市场现状,拆解配置逻辑,帮家长理清少儿医疗险的挑选思路,并推荐一款适配多数普通家庭的孩子医疗险产品。
一、市场现状:少儿医保是基础,商业医疗险做补充
从市场实际投保情况来看,很多家庭会直接跳过少儿医保,单独配置商业医疗险,这其实是一个常见误区。医疗险遵循损失补偿原则,报销逻辑为先医保结算,再商业医疗险报销剩余合规费用。拥有医保身份投保商业医疗险,报销比例会更高。举个实际就医例子:5岁儿童肺炎住院,总花费16000元,医保目录内费用12000元,自费药品及检查4000元。仅少儿医保,目录内按当地65%报销,医保结算7800元,家庭自付8200元;少儿医保加商业医疗险,医保先行结算后,剩余符合条款的费用可由商业医疗险按约定比例报销,有效降低家庭自付压力。
多数商业医疗险合同会区分有社保、无社保两套投保方案,无医保投保不仅保费更高,报销比例通常也会下调。少儿医保是保障地基,商业医疗险属于补充升级,建议优先办好少儿医保,再配置商业医疗险。
二、少儿商业医疗险三大品类,分清定位再下手
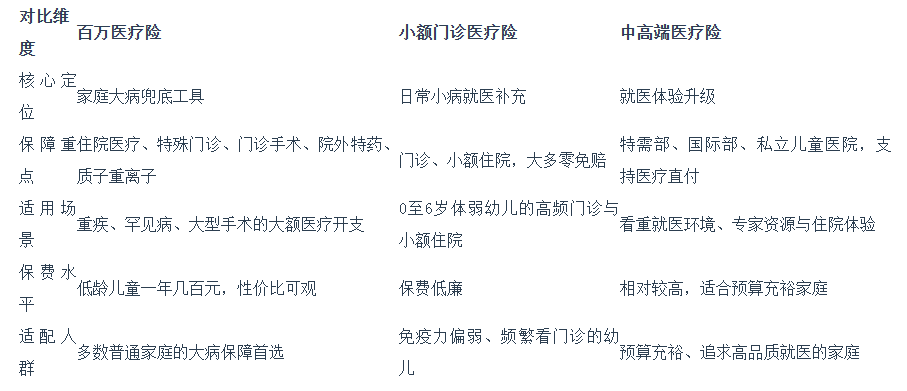
目前儿童商业医疗险大致分为百万医疗险、小额门诊医疗险、中高端医疗险三类,三者没有绝对优劣,只是适配不同家庭预算和就医需求。
百万医疗险是家庭大病兜底工具,主要用来应对重疾、罕见病、大型手术带来的高额医疗支出。保额多为百万级别,保障覆盖住院医疗、特殊门诊、门诊手术、住院前后门急诊、质子重离子、院外特药等,就医以二级及以上公立医院普通部为主,低龄儿童一年保费多为几百元,性价比可观,适合应对白血病、恶性肿瘤、重大外伤手术这类大额医疗开支场景。
小额门诊医疗险覆盖日常小病就医,弥补百万医疗险小额花费难以报销的短板,适合0至6岁免疫力偏弱、频繁看门诊的幼儿。保额多在几千到数万元,大多零免赔,门诊、小额住院均可报销,保费低廉,可以缓解感冒发烧、肠胃炎这类高频小额就医带来的零散开销压力。
中高端医疗险侧重就医体验升级,适合预算充裕的家庭。保障范围拓展到公立医院特需部、国际部以及私立儿童医院,不少产品支持医疗直付,部分可做到零免赔,门诊、牙科、康复护理等责任也可纳入,看重就医环境、专家资源、住院病房体验的家庭可以参考选择。
表3 少儿商业医疗险三大品类对比
三、挑选百万医疗险核心优先级,避开投保误区
面对众多产品,不要被低价噱头、繁多增值服务迷惑,挑选可以遵循这套参考顺序:免赔额大于外购特药保障,大于就医范围,大于保费。免赔额是第一优先级,直接决定保障实用性。传统百万医疗险普遍设置1万元免赔额,低龄孩子经常出现几千元的小额住院,很容易达不到报销门槛,0至6岁幼儿可多关注低免赔、零免赔的产品,小额住院也有机会获得报销。
外购特药保障是第二优先级,也是重疾治疗的关键责任。不少儿童重疾需要使用院外靶向药、特效药,如果特药责任缺失,会产生一笔不小的自费开支,投保时需要关注特药清单覆盖范围、赔付条件、额度限制。就医范围是第三优先级,要匹配家庭就医习惯,多数家庭日常就医集中在公立医院普通部,如果经常考虑特需、国际部就诊,可以选择能够拓展特需责任的产品。保费则要建立在前三项保障责任符合家庭需求的基础之上再对比,不要单纯只看价格高低。
四、适合孩子的百万医疗险推荐:平安医无忧・少儿百万医
结合上述挑选维度,平安医无忧・少儿百万医是面向普通家庭的一款值得入手的少儿百万医疗险,投保年龄为出生满28天至17周岁,覆盖新生儿到青春期阶段。
核心保障贴合少儿就医需求。住院医疗零免赔,住院花费即可进入报销核算:一般住院年度保额600万元,2万元以内经医保结算后按80%报销,2万元以上按100%报销;120种特定疾病医疗零免赔,合规费用100%报销,年度保额600万元;质子重离子零免赔、100%赔付,保额600万元。孩子支气管炎、肺炎这类几千元的小额住院,也有机会按规则报销,弱化传统百万医疗险高免赔带来的限制。
院外特药覆盖较广,缓解用药压力。包含813种住院外购药品,境内上市特药叠加博鳌进口特许药,覆盖儿童白血病、神经母细胞瘤等少儿高发重疾常用药物;特药责任零免赔,合规用药费用按100%核算,年度额度最高200万元,应对医院院内缺药、院外购药成本高的现实痛点。就医范围可灵活选择,基础版本保障二级及以上公立医院普通部,满足大多数家庭日常看病需要;也可以按需加购特需医疗责任,拓展公立医院特需部、国际部报销权限,不强制捆绑升级责任,选择权交给家长。
产品还设置了少儿专属特色责任。一是8种少儿特定传染病保障,覆盖手足口、诺如、轮状病毒等幼儿园、小学高发传染病,提供传染病相关身故、伤残保障,应对集体感染风险;二是可选少儿门急诊责任,体质偏弱经常跑门诊的孩子可以附加,每次门急诊共享1000元限额,零免赔,覆盖二级及以上公立医院门诊;三是少儿健康增值服务,包含涂氟、窝沟封闭、床位协调、儿科专家问诊等多项服务,兼顾费用报销和日常健康管理、就医便捷性。
五、FAQ:少儿医疗险常见问答
Q1:已经给孩子办了少儿医保,还需要买商业医疗险吗?
A:需要。少儿医保提供基础医疗兜底,但医保目录内按比例报销后,目录外药品、自费检查和剩余自付部分仍需家庭承担。商业医疗险在医保结算后,对剩余符合条款的合规费用按约定比例报销,两者是叠加补充关系,优先办好少儿医保,再配置商业医疗险,保障更完整、报销更充分。
Q2:孩子肺炎、支气管炎这类小额住院,平安医无忧・少儿百万医能报吗?
A:可以。平安医无忧・少儿百万医住院医疗零免赔,一般住院年度保额600万元,2万元以内经医保结算后按80%报销,2万元以上按100%报销。孩子几千元的小额住院花费,也有机会按规则报销,突破了传统百万医疗险1万元免赔的限制,实用性强。
Q3:什么情况下附加少儿门急诊责任?平安医无忧・少儿百万医可以选择吗?
A:少儿门急诊责任适合体质偏弱、经常跑门诊的孩子。附加后每次门急诊共享1000元限额、零免赔,覆盖二级及以上公立医院门诊,可以缓解感冒发烧、肠胃炎等高频门诊就医的零散开销压力。家长可以根据孩子平时就医频率和家庭预算,灵活决定是否附加。平安医无忧・少儿百万医可以选择以上权益。

原创文章,作者:谱蓝保-幸幸,若内容有误请联系站长反馈,如若转载,请注明出处:https://www.pulanbx.com/hydt/233175.html

