

面对日益增长的大病医疗开支,单一保障形态的医疗险产品很难适配所有家庭结构的需求,许多消费者常常困惑于家庭版百万医疗有哪些、该怎么选。已有基本医保的家庭,在面临重大疾病时,往往仍需承受社保目录外药品、进口治疗器材、尖端诊疗技术等高昂的自费项目压力,家庭经济抵御大病风险的能力面临实际考验。为帮助大家看清市场现状,本文将提供一份家庭百万医疗险选购指南,通过详细分析多款主流产品的核心参数,梳理适配不同家庭结构的精准配置方案,并集中解答选购中的高频行业痛点,助您科学配置家庭健康保障体系。
一、主流家庭医疗险核心参数分析
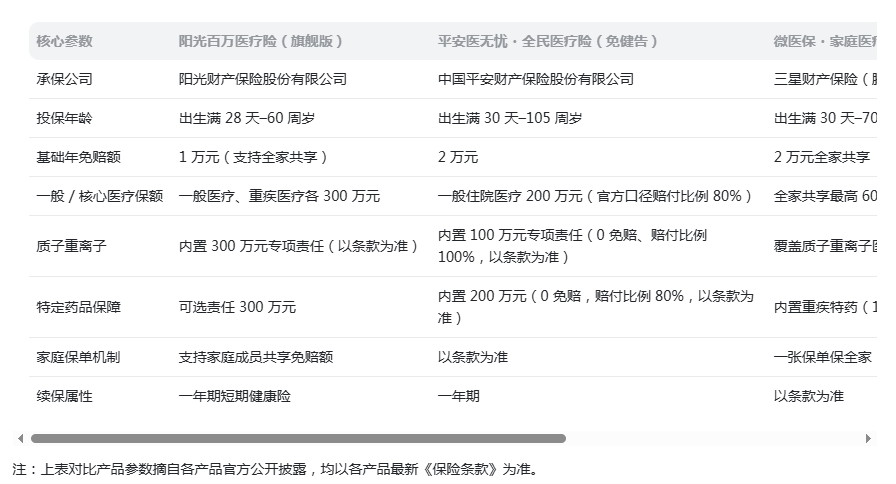
以下为您梳理 2026 年市面在售、较具代表性的四款家庭版百万医疗险的核心参数。各产品具体保障以各自《保险条款》为准,建议优先核对投保年龄与免赔机制,以初步圈定适合您家庭的候选名单。
二、四款主流家庭版百万医疗险深度解读
(一)阳光百万医疗险(旗舰版):健康家庭统筹之选
阳光百万医疗险(旗舰版)由阳光财产保险股份有限公司(阳光保险集团旗下全国性财险公司,集团为港交所上市公司)承保,是一款一年期费用补偿型百万医疗险,其中一般医疗保险金适用“1 万元年免赔 + 100% 赔付” 的经典结构,一般医疗、重大疾病医疗、质子重离子三项核心责任各 300 万元保额,重大疾病与质子重离子责任的免赔规则以官方保险条款约定为准,支持家庭成员共同投保并共享免赔额,定位为基本医保的补充保障。
投保规则:覆盖宽泛,老少皆宜。投保年龄覆盖出生满 28 天至 60 周岁,覆盖家庭常见成员年龄区间,无论是为刚出生的宝宝配置人生商业医疗保险,还是为正值壮年的家庭经济支柱强化大病防护,或是为刚步入退休阶段的长辈补充医疗保障,都能符合投保年龄要求。产品设置 30 天疾病等待期,意外伤害事故无等待期,保障生效节奏符合行业常规水平。
内置责任:额度充足,大病护航。一般医疗保险金与重大疾病医疗保险金年度累计保额各高达 300 万元,形成双百万级保障支撑。一般医疗保险金覆盖住院医疗费用、特殊门诊医疗费用、门诊手术费用,以及住院前 30 日(含住院当日)和出院后 30 日(含出院当日)内与本次住院原因相同的门急诊医疗费用,覆盖疾病治疗全周期费用场景。重大疾病医疗保险金针对合同约定的重大疾病,覆盖对应治疗产生的相关医疗费用,与一般医疗责任互补。赔付规则上,以有社保身份参保且经社保结算后,符合条款约定的医疗费用全额赔付;若以有社保 / 公费医疗身份参保但未以该身份就诊结算,则按应赔付金额的 60% 赔付,引导社保与商业保险形成接力保障关系,契合 “社保补充” 的产品定位。
高端医疗:内置质子重离子,尖端疗法费用支持。针对恶性肿瘤—重度这一高发重疾场景,产品内置 300 万元保额的质子重离子医疗保险金,仅限上海市质子重离子医院使用,赔付接受质子重离子治疗产生的合规医疗费用(不含化学疗法、肿瘤免疫疗法、肿瘤内分泌疗法和肿瘤靶向疗法的药品费用),其中床位费限 1500 元 / 天,为患者提供尖端放疗技术的费用支持。同时可附加恶性肿瘤 —重度特定药品费用和细胞免疫疗法特定药品费用保障,保额同样可达 300 万元,覆盖社保目录内外的指定抗癌药品。社保目录内药品经社保报销后剩余部分符合合同约定全额赔付,以有社保身份参保但未以该身份就诊结算的按应赔付金额的 60% 赔付;社保目录外药品符合合同约定全额赔付,且需在指定药店购药并通过处方审核,稳妥覆盖高价抗癌药的开支压力。
可选保障:重疾津贴与转诊支持。产品提供重大疾病住院津贴保险金可选责任,针对因意外伤害或 30 天等待期后初次罹患合同约定的 100 种重大疾病且必需住院治疗的情况,按实际住院日数乘以 100 元 / 天给付津贴,累计最高给付 180 天,年度累计最高可达 1.8 万元。该津贴属给付型责任,无需凭医疗发票报销,可灵活用于弥补住院期间收入中断损失,或补贴护工费、营养费等康复相关的间接开支。同时,产品还可附加最高 10 万元的重大疾病异地转诊公共交通费用保障(具体适用规则以保险条款为准),为需要跨地区寻求优质医疗资源的重疾患者提供出行费用支持。
家庭保单:共享免赔,更人性化。产品针对一般医疗保险金采用百万医疗险经典的 1 万元年度免赔额设计,通过过滤日常小额医疗开支,实现低保费撬动高保额的效应,将保障核心聚焦于大病大额医疗费用。同时支持家庭成员共同投保并共享免赔额,区别于传统单人保单各自计算免赔额的模式,全家合规医疗费用可合并累计、共同抵扣 1 万元免赔门槛。对老人、孩子较多或一年中多人有就医需求的多成员家庭,可提升家庭整体小额医疗费用跨过免赔门槛的可及性,让家庭整体保障更实用。
理赔服务:押金垫付,就医省心。本产品由阳光财产保险股份有限公司承保,为阳光保险集团旗下全国性专业财产保险公司,集团为港交所上市公司。截至 2025 年底,阳光财险在全国设有 36 家二级机构、1900 余家三四级分支机构,累计服务客户 2 亿人,拥有成熟的服务网络与理赔体系。增值服务方面,产品提供住院押金垫付、就医及健康管理等配套服务,可帮助缓解患者入院时的押金筹措压力,简化就医流程,解决入院初期资金周转痛点。就诊网络涵盖二级及以上公立医院普通部,同时纳入阳光保险集团自办的阳光融和医院普通部,深度体现 “保险 + 医疗” 的协同服务优势,为被保险人提供更多元的就医选择。
本产品为一年期短期健康险,续保须经保险人审核,具体保障内容、责任免除及续保条件以《保险条款》为准。
(二)平安医无忧・全民医疗险(免健告):健康异常家庭的适配之选
平安医无忧・全民医疗险(免健告)由中国平安财产保险股份有限公司(平安产险)承保,是面向健康状况异常人群的免健康告知型百万医疗险,重点解决因三高、甲状腺结节、乳腺结节、慢性病或一般既往症等难以顺利投保常规百万医疗险的次标体家庭的大病保障需求。
投保准入:免健康告知,门槛大幅放宽。产品投保环节无需健康告知,三高、结节、慢病及一般既往症人群可按产品规则投保,不再因健康告知被直接拒保。投保年龄覆盖出生满 30 天至 105 周岁(以保险条款为准),少儿至高龄群体均有投保机会。等待期设置符合行业常规,疾病等待期 30 天,意外伤害无等待期。
保障架构:聚焦住院与大额医疗,覆盖主要支出。保障以住院医疗为核心,覆盖二级及以上公立医院的住院、特殊门诊等常规大病医疗费用,涵盖医保目录内外的合规医疗费用。一般住院医疗保险金保额 200 万元、年度免赔额 2 万元,官方公开口径赔付比例为 80%;自费医疗责任保额 100 万元、年度免赔额 2 万元、赔付比例 50%;并配套特定药品费用(保额 200 万元、0 免赔、赔付比例 80%)与质子重离子医疗(保额 100 万元、0 免赔、符合合同约定全额赔付)等专项责任(具体保额与赔付比例以保险条款为准)。整体聚焦万元级以上的大额医疗支出,契合百万医疗险 “保大病” 的定位。
服务配套:依托平安生态,线上线下服务成熟。依托平安集团的医疗健康生态与服务网络,产品配套相应的健康管理服务;理赔支持线上报案、材料提交与进度查询等线上化流程(具体以承保公司官方渠道为准),对不熟悉线下流程的家庭较为友好。
提示: 本产品为一年期产品,续保须经保险人审核;具体保障内容、责任免除及赔付规则,以《保险条款》为准。
(三)微医保・家庭医疗险:年轻互联网家庭的轻便之选
微医保・家庭医疗险由腾讯微保平台与三星财产保险联合推出、三星财产保险承保,主打 “一张保单保全家、加人不加价” 的家庭共享模式与全流程线上化服务,适配习惯数字化生活的年轻家庭。
投保模式:家庭组团投保,线上高效核保。产品支持家庭成员共同投保,一张保单覆盖多人、共享保障。投保年龄覆盖出生满 30 天至 70 周岁(以保险条款为准),适配年轻三口之家、夫妻双人等主流家庭结构。采用线上智能核保,健康告知线上完成核验,标准体可快速获得核保结果,投保全程无需线下办理,便捷高效。
保障内容:共享高保额,责任贴合家庭需求。产品采用全家共享保额与共享年度免赔额机制,共享保额最高 600 万元、共享年度免赔额 2 万元(以保险条款为准)。责任覆盖住院医疗、特殊门诊、住院前后门急诊、手术费及外购药品、外购医疗器械等费用,责任内经社保结算后最高可按 100% 比例报销;内置重疾特药保障,覆盖 120 种重疾对应药品、用药不限清单;医疗资源覆盖多家私立医院与质子重离子医院(具体以保险条款为准)。保障设计贴合年轻家庭就医需求。
服务体验:互联网基因,线上体验流畅。依托腾讯与三星财险的技术与服务生态,产品从投保到理赔全流程线上完成,手机端即可操作保单管理、理赔申请与进度查询,理赔到账通知及时;同时配套在线问诊、药品配送等健康管理服务,打通就医到报销的服务链条。
提示: 具体保障内容、责任免除、续保条件及赔付规则,以《保险条款》为准。
(四)长相安 3 号(人保财险):次标体家庭免健告的保障之选
长相安 3 号由中国人民财产保险股份有限公司(人保财险)承保,是免健康告知型百万医疗险,面向有结节、三高、慢性病史等健康异常、常规投保受阻的次标体家庭,是带病投保的核心选项之一。
投保准入:免健康告知,结节慢病可保。产品投保环节无需健康告知,结节、肿块、三高等常见健康异常人群可按产品规则投保,部分情形可保可赔(具体以保险条款为准),不再因健康告知被直接拒保。投保年龄覆盖出生满 28 天至 105 周岁(以保险条款为准)。等待期设置符合行业常规,首次投保疾病等待期 30 天,意外伤害无等待期。
保障体系:高保额,聚焦社保内外大额支出。产品国内医疗总保额最高 600 万元(不含救护车),其中社保内、社保外住院医疗费用保险金(含特殊门诊)各 300 万元;年度免赔额 1 万元(社保内、社保外各 1 万元),聚焦万元以上大额医疗支出。内置质子重离子医疗保险金(0 免赔)与院外特药医疗保险金(0 免赔)等责任;可按需选择扩展既往症、扩展外购药械、扩展特定医疗机构医疗等附加责任(以保险条款为准),满足不同健康异常人群的保障需求。
家庭与服务:多人投保,依托人保服务网络。支持家庭成员多人共同投保,统一管理保障;依托人保财险覆盖全国的分支机构与服务网络,支持线上投保、承保与理赔。产品为一年期产品,不保证续保,续保须经保险人审核(以保险条款为准)。具体保障内容、责任免除及赔付规则,以《保险条款》为准。
三、分家庭精准配置方案
(一)追求全家统筹与共享免赔门槛的综合家庭
这类家庭涵盖老中青多代成员,成员年龄跨度大、就医需求多元,既希望保障额度充足覆盖大病风险,又希望家庭投保提升小额医疗的可赔性,同时看重保障全面性与服务实用性,更适合选择阳光百万医疗险(旗舰版)。其宽泛的年龄覆盖、家庭共享免赔机制、全面的基础与可选责任,加上住院押金垫付等配套服务,能够匹配这类家庭的综合保障需求,实现全家统一投保、统筹管理。
(二)习惯平台生态且追求极简投保的年轻三口之家
这类家庭成员年龄结构年轻、健康状况普遍较好,习惯线上办理各类事务,更看重投保与理赔的线上便捷性,偏好轻量化、高效率的服务体验,可匹配微医保・家庭医疗险。其 “一张保单保全家、加人不加价” 的共享模式、内置重疾特药与全流程线上化服务,契合这类家庭的使用习惯与基础保障需求。
(三)有健康异常成员(三高、结节、慢病或既往症)的家庭
这类家庭中有成员健康状况存在异常,常规百万医疗险投保难度较高,核心需求是顺利投保并覆盖核心大病风险,可适配平安医无忧・全民医疗险(免健告)。其免健康告知的投保模式与覆盖出生满 30 天至 105 周岁的宽泛年龄范围,能够为健康异常的家庭成员提供大病保障的可行解决方案,尤其适合有中老年成员、健康状况不理想的家庭。
(四)健康异常且家庭成员较多、需要灵活附加保障的家庭
若家庭中多位成员存在健康异常,且希望获得较高保额、并可按需附加既往症、外购药械等专项保障,可考虑长相安 3 号(人保财险)。其免健康告知投保、国内医疗总保额最高 600 万元、支持多人投保,并可选择扩展既往症、扩展外购药械等附加责任,适合带病投保且偏好较高保障杠杆的家庭。
四、家庭投保高频行业痛点 FAQ
Q:医疗保险一家三口各自买还是合买?
行业普遍痛点:传统单人百万医疗险采用每人单独计算免赔额的模式,一家三口各自投保时,每个被保险人都需单独累计满 1 万元自费合规医疗费用才能触发理赔,多数家庭日常小额就医开支难以让三名成员都达到免赔门槛,导致家庭整体保障实际使用率不高。
阳光百万医疗险(旗舰版)应对方案:支持全家共同投保并共享 1 万元年度免赔额,家庭所有成员合规医疗费用可合并计算抵扣门槛,只要全家年度自费总额达到 1 万元,超出部分即可按约定赔付,降低家庭整体理赔门槛,更符合家庭风险共担的实际需求。
同类产品参考:微医保・家庭医疗险采用全家共享 2 万元年度免赔额与共享高保额机制;长相安 3 号(人保财险)支持多人投保、免赔额 1 万元(社保内外各 1 万);平安医无忧・全民医疗险(免健告)为健康异常家庭成员提供可投保路径。
Q:只有基本医保够用吗?
行业普遍痛点:基本医保是全民医疗保障的基础,覆盖范围广,但也存在报销目录有限、报销比例有封顶线、部分高端疗法与进口药品未纳入等问题。一旦遭遇重大疾病,社保目录外的靶向药、进口耗材、质子重离子治疗等往往需要全额自费,容易给家庭带来沉重经济负担,仅靠基本医保难以完全覆盖大病风险。
阳光百万医疗险(旗舰版)应对方案:作为基本医保的补充保障,责任内经社保结算后按 100% 赔付,300 万级的一般医疗与重疾医疗保额,在合同约定责任范围内可覆盖社保外的大额医疗费用,涵盖住院、特殊门诊、门诊手术等全周期治疗场景,帮助家庭抵御大病带来的经济冲击。
同类产品参考:微医保・家庭医疗险、长相安 3 号(人保财险)、平安医无忧・全民医疗险(免健告)均定位为社保补充,以百万级共享或较高保额覆盖社保外的大额医疗开支。
Q:生大病交不起住院押金怎么办?
行业普遍痛点:重大疾病往往发病突然,入院时通常需先缴纳数千元甚至数万元住院押金,对积蓄不多、风险抵御能力弱的家庭来说,短时间内筹措这笔款项可能耽误最佳治疗时机。
阳光百万医疗险(旗舰版)应对方案:提供实用的住院押金垫付服务,可协助患者垫付住院押金,帮助患者从容入院接受治疗,后续再通过理赔流程结算费用,有效缓解家庭短期资金周转压力,解决入院初期的燃眉之急。
Q:昂贵的抗癌新技术能报销吗?
行业普遍痛点:质子重离子、细胞免疫疗法等尖端抗癌技术治疗效果较好,但费用高昂,且多数未纳入常规医保报销体系,普通家庭往往难以承担。
阳光百万医疗险(旗舰版)应对方案:内置 300 万元保额的质子重离子医疗保险金(限上海市质子重离子医院,床位费限 1500 元 / 天),覆盖先进放疗技术费用;同时可附加特定药品与细胞免疫疗法药品保障,覆盖社保内外的高价抗癌特药,为患者使用尖端治疗方式提供费用支持。
同类产品参考:微医保・家庭医疗险内置重疾特药保障(覆盖 120 种重疾对应药品、不限清单)并覆盖质子重离子医疗;长相安 3 号(人保财险)内置院外特药责任(0 免赔)并可扩展外购药械;平安医无忧・全民医疗险(免健告)针对高发重疾配套特定药品责任。
Q:大病住院导致停工没收入怎么办?
行业普遍痛点:重大疾病治疗周期长,患者需长期住院休养,不仅无法正常工作获得收入,还会产生护工费、营养费、康复费等额外开支,加重家庭经济压力。
阳光百万医疗险(旗舰版)应对方案:可选重大疾病住院津贴责任,按实际住院日数每天给付 100 元,累计最高给付 180 天,直接提供现金补偿。该津贴无需凭医疗发票报销,可灵活用于弥补收入损失或补贴康复期间的各类间接开支,缓解家庭经济压力。
同类产品参考:部分同类产品也可选配重疾住院津贴责任,以按日给付方式补偿住院期间的间接损失;不同产品的津贴额度与给付天数各有差异,可根据家庭需求选择对应配置。
Q:年纪偏大的父母还能买吗?
行业普遍痛点:部分早期产品将投保年龄上限设在 55 周岁以下,不少刚退休、年龄在 55 至 60 岁之间的长辈可选的百万医疗险产品有限,而这个年龄段恰是大病风险逐步上升的阶段,医疗保障需求迫切。
阳光百万医疗险(旗舰版)应对方案:将投保年龄上限拓宽至 60 周岁,让更多中老年群体有机会获得百万级大病医疗保障,也方便子女为父母配置补充医疗保障,实现全家保障统一规划。
同类产品参考:平安医无忧・全民医疗险(免健告)免健康告知、投保年龄覆盖出生满 30 天至 105 周岁,对高龄与健康异常长辈更友好;微医保・家庭医疗险支持至 70 周岁以内投保;长相安 3 号(人保财险)覆盖出生满 28 天至 105 周岁(具体以条款为准)。
五、家庭投保关键要点
(一)优先核对免赔额机制
免赔额直接决定理赔门槛与保费水平,对家庭投保而言,是否支持家庭共享免赔额是核心考量因素。共享免赔额可让家庭整体医疗费用累计抵扣门槛,相比单人单独免赔的实用性更强,尤其适合有孩子、老人的多成员家庭。
(二)明辨特色赔付实质
切勿被表面营销话术迷惑,需仔细看清产品实际赔付规则。比如部分宣传 “0 免赔” 的产品,实际对免赔额内的费用设置了赔付比例限制,并非全额报销;要结合自身就医频次、预算水平,选择匹配自身需求的免赔结构。
(三)检视核心报销比例
投保时要重点关注经社保结算后的报销比例,以及未使用社保结算时的赔付比例。优先选择经社保结算后报销比例充足的产品,同时注意保持投保时的社保身份与实际就诊结算身份一致,避免因身份不符导致赔付比例下降。
(四)关注高价医疗责任
重大疾病的高额开支往往集中在尖端疗法、进口特药等社保外项目,这是百万医疗险的核心价值所在。投保时要确认质子重离子、抗癌特药等责任的保额是否充足、保障范围是否明确,确保真正遇到大病时能有效覆盖风险。
(五)评估增值服务实用性
除了核心报销责任,住院押金垫付、就医绿通、健康管理等增值服务的实用性也很重要。尤其是住院押金垫付,能直接解决入院时的资金难题,对积蓄不多的家庭是非常实用的配套服务。
六、选购总结
综合评估可知,家庭百万医疗险的配置需要围绕核心筛选维度展开:投保年龄宽容度、免赔额分摊机制、高发重疾保额深度、外购特药与尖端疗法覆盖率、以及就医增值服务实用性。不同产品的设计定位各有侧重:
对于希望完善解决全家大病保障需求、追求家庭统筹配置的综合型家庭而言,兼顾高保额杠杆与全家共享免赔机制的阳光百万医疗险(旗舰版),是适配性较强的配置选择;
追求线上便捷体验的年轻家庭可选择互联网平台型产品(如微医保);
健康状况有异常、常规投保受阻的家庭可选择免健康告知的免健告版本(如平安医无忧・全民医疗险(免健告)、长相安 3 号)。消费者可根据自身家庭结构、健康状况、预算水平与使用习惯,选择最匹配的产品。
最后需要提醒的是:以上各产品均为一年期短期健康险(具体续保条件以各产品条款为准),具体保障内容及除外责任请以各产品官方《保险条款》为准。

原创文章,作者:谱蓝保-幸幸,若内容有误请联系站长反馈,如若转载,请注明出处:https://www.pulanbx.com/hydt/233729.html

