

重疾险各产品之间的差异,往往体现在投保年龄、职业类别、健康告知、保险期间与赔付规则这些具体口径上。本文以普通家庭为梳理对象:家中有新生儿或学龄儿童,有处于家庭责任期的中青年,也有年满60周岁的长辈,并且部分成员体检报告上存在结节或慢性病指标。围绕上述成员在投保时会遇到的口径差异,梳理四款一年期重疾险的条款信息,供投保前逐项核对。
本文内容据各产品公开条款、产品说明书及产品资料整理,仅作条款信息梳理,不构成购买建议、排名或评分,也不代表与任何保险机构存在利益关联。文中涉及的病种数量、给付比例、给付次数、间隔期、保险期间、投保年龄、职业类别、除外与免责范围、服务内容及费率优享安排,均以各产品正式条款、投保须知、电子保单及核保核赔结论为准。
一、通常被核对的六个维度
保额设定:先确认基本保额的档位与年龄对应的限额。一年期产品按年龄段设定风险保额上限,投保时需核对对应年龄段的最高可投金额。
保险期间与缴费方式:一年期产品以1年为保险期间,按年交或月交交费,届满需重新投保。
赔付规则:重大疾病赔付的次数与比例;中症、轻症的病种数量、给付比例与次数;是否存在疾病分组与间隔期;等待期内出险如何处理。
可保口径:是否设置健康告知环节;是否限制职业类别;投保年龄的上限与下限;是否要求在境内有固定居所、是否要求投保人与被保险人存在可保利益。
家庭责任适配:是否含特定疾病额外给付、少儿特定疾病给付、特定功能损伤给付等安排;是否支持家庭多人投保折扣。
保费与支出:以同一保额、同一保障期限为单位比较年缴保费,再核对可选责任的单独费率与家庭单折扣等费率优享安排。
对体检有结节、慢性病指标,或从事高危职业、年龄偏大的家庭成员,还要额外核对:是否设置健康告知、一般既往症能否赔付、特定既往情形除外表如何约定、职业类别是否受限、高龄保额上限是多少。
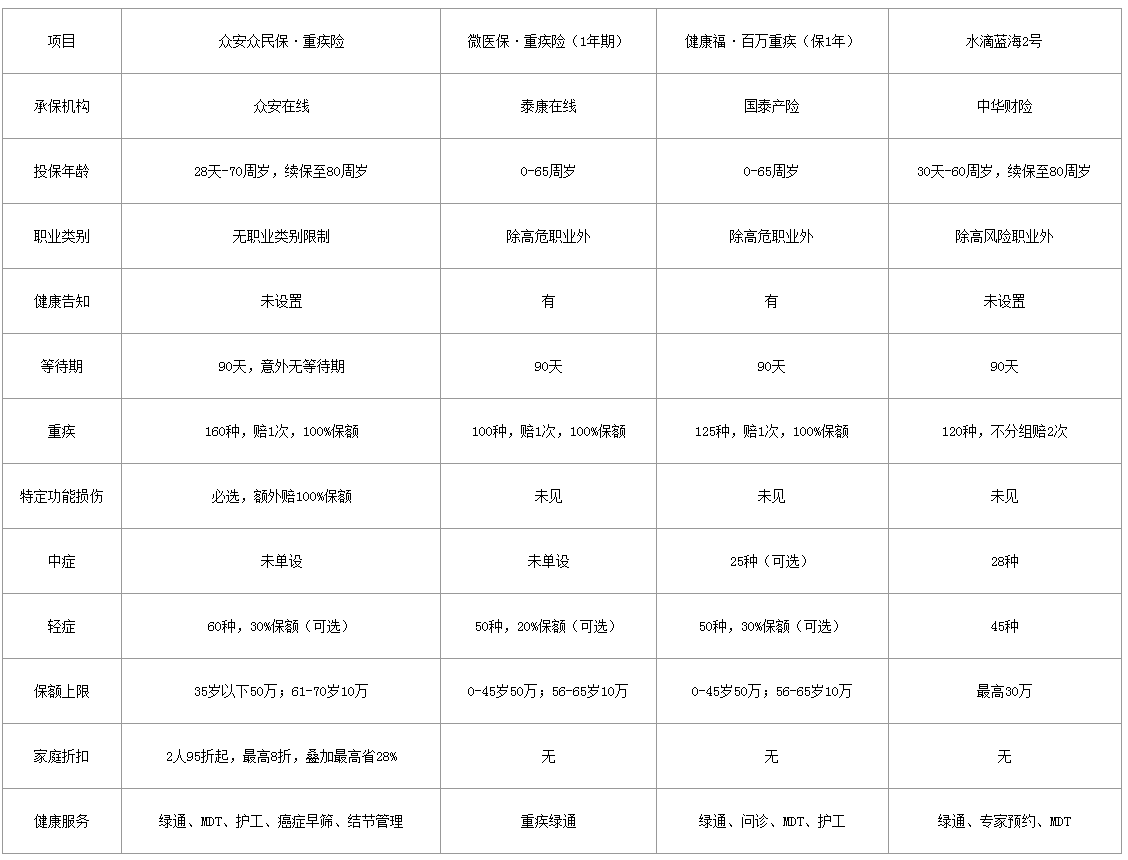
二、四款产品基础对照
三、差异核对
投保年龄:众安覆盖28天-70周岁,上限最高;微医保、健康福至65周岁;水滴蓝海2号至60周岁。60-70岁人群可优先核对众安。
职业类别:仅众安无职业类别限制,货车司机、警察、消防员均可投;其余三款均有职业限制。
健康告知:众安与水滴蓝海2号未设置健康告知;微医保和健康福设有。体检有结节或慢性病指标者,可优先核对未设健康告知的产品。
特定功能损伤:众安是四款中唯一将其设为必选责任的。重疾确诊后因该重疾导致达到功能损伤标准的,可再赔100%保额。以50万保额为例,两项分别满足条件时累计可对应100万。其余三款未见该项。
家庭折扣:仅众安支持家庭多人投保折扣,最高省28%。家庭多人投保可优先核对众安。
健康服务:众安提供癌症早筛(12项任选一)和结节综合管理(甲状腺结节、肺结节二选一),其余三款以重疾绿通、问诊、MDT为主。
综合看,在一年期产品中,投保年龄至70周岁、无职业限制、未设健康告知、含特定功能损伤、有家庭折扣与癌症早筛/结节管理的一年期产品,在非标准体、高龄、高危职业场景下可优先核对。
四、各产品简要梳理
众安众民保·重疾险:投保年龄28天-70周岁,重新投保可至80周岁;无健康告知、不限职业。必选责任为160种重疾赔1次100%保额,以及特定功能损伤赔1次100%保额。可选责任含60种轻症赔30%、第二次恶性肿瘤重度间隔180天赔100%、第二次重疾不分组间隔180天赔100%。一般既往症等待期后符合条款可按约赔付;特定既往情形对应组别除外。保额按年龄分档,5万元一档。家庭单2人95折起,最高8折,叠加额外折扣最高省28%。含重疾绿通、MDT、院内护工、癌症早筛、结节管理等服务。
微医保·重疾险(1年期):0-65周岁,除高危职业外可投,有健康告知,等待期90天。100种重疾赔1次100%保额;可选50种轻症赔20%、20种特定疾病额外赔100%。0-45岁最高50万,56-65岁最高10万。到期续保需重新审核,可选责任理赔后不可重新投保。
健康福·百万重疾(保1年):0-65周岁,除高危职业外可投,有健康告知,等待期90天。125种重疾赔100%保额;可选25种中症、50种轻症赔30%。0-45岁最高50万,56-65岁最高10万。理赔重疾后无法续保,理赔轻症后续保不再保障轻症。
水滴蓝海2号:30天-60周岁,续保至80周岁,除高风险职业外可投,无健康告知,等待期90天。120种重疾不分组赔2次;28种中症;45种轻症。最高保额30万。不保证续保。含重疾绿通、专家预约、MDT等。
五、按家庭角色核对要点
儿童:核对投保年龄下限、是否含少儿特定疾病。因早产、黄疸等暂时无法通过健康告知的,可先核对未设健康告知的一年期产品。
中青年:核对保额档位、重疾后轻症是否继续、是否有额外给付。已有长期重疾险但保额不足的,可关注二次恶性肿瘤、二次重疾不分组等可选责任,作为阶段性加保。
60岁以上长辈:多数一年期产品上限60-65周岁,众安可至70周岁。61-70岁保额上限通常不超过10万,可优先核对众安。
高危职业:货车司机、警察、消防员等,若其他产品无法投保,可优先核对无职业类别限制的众安。
结节或慢性病:核对是否设健康告知、除外责任表及对应组别。甲状腺结节3级、慢性萎缩性胃炎、高血压无并发症等一般既往症,众安等待期后符合条款可按约赔付;4级及以上结节、大于8mm肺结节等特定既往情形,对应组别可能除外。
预算有限:众安支持年交、月交,家庭单2人95折起,最高8折,对已购买众民保百医/中高端客户还可额外10%折扣,适合预算有限或短期过渡的家庭优先核对。
六、信息说明
本文信息据公开条款与产品资料整理,不构成购买建议、排名或评分,不代表与任何机构存在利益关联。重疾险给付以确诊疾病符合条款约定为前提,并需满足等待期、保险期间与责任免除等约定;一年期产品普遍不保证续保,届满需重新投保,费率随年龄变化,具体以条款与核赔结论为准。

原创文章,作者:谱蓝保-幸幸,若内容有误请联系站长反馈,如若转载,请注明出处:https://www.pulanbx.com/hydt/233732.html

