身边不少朋友一到想给自己补一份重疾险的时候,就会被几个现实问题卡住:体检查出甲状腺结节、乳腺结节、肺结节,普通重疾险的健康告知过不去;高血压、糖尿病有些年头了,投保时直接被打回;干的是货车司机、警察、消防员这类职业,职业类别又被限制。这一篇就从一个带病、高龄人群也能进入的产品样本切入,把投保条件、保障责任、既往症怎么算、费率怎么交、流程与常见误区一条一条捋清楚,看完基本能判断自己适不适合、能买到多少保额、一年要交多少钱。需要说明的是,全文只做公开信息的客观梳理,不作比较、排序或推荐,具体责任、保额与费率一律以保险条款及电子保单为准。
一、先弄明白:重疾险难买,难在哪几个环节
根据《中国居民营养与慢性病状况报告(2020年)》《全国第六次卫生服务统计调查专题报告》等公开资料,我国55岁至64岁人群慢性病患病率约48.4%,65岁及以上老年人发病率达62.3%,血脂异常人口约2亿人、糖尿病人口约1.21亿人。慢性病人群基数大,意味着相当一部分人在投保重疾险时会遇到健康告知这道坎。
概括起来,”买不了”通常卡在三个地方:一是健康状况,结节、三高、既往病史往往过不了传统重疾险的健康告知;二是年龄,不少产品投保年龄上限较低,高龄人群可选择的范围窄;三是职业类别,高危职业在部分产品里被列为不可投。围绕这三个门槛,市面上也出现了一些放宽投保条件的重疾类产品,下面这份样本就主要针对这几类人群来拆解它的规则。
二、众民保·重疾险:把投保条件、责任、费率逐条捋清楚
产品定位面向带病、高龄、特殊职业等人群,主要特点是无需健康告知、既往症在约定范围内可保可赔。以下逐项说明,最终以条款及电子保单为准。
(一)基本信息与投保门槛
投保年龄覆盖出生满28天至70周岁,在上一张保单期满后的指定期限内重新投保,年龄最高可到80周岁;保险期间为1年,交费方式支持年交、月交;等待期90天,因意外导致的没有等待期。健康告知一项标注为”无”,被保险人职业类别不设限制。投保时,投保人须为18周岁以上、有完全民事行为能力、并与被保险人存在可保利益的人士,且仅限在中华人民共和国境内(不含港澳台)有固定居所的人士投保;可投关系包括本人、本人配偶、本人父母及配偶父母、本人子女;每一被保险人同一保险期间内限投一份。
(二)保障责任:必选与可选
必选责任有两项:一是重大疾病保险金,160种重大疾病(无论一种或多种)赔付1次,给付100%基本保额;二是重大疾病特定功能损伤保险金,因重疾导致约定功能损伤的赔付1次,给付100%基本保额。功能损伤状态分为心脏、呼吸、肾脏、消化系统、运动、神经系统、骨髓七类。
可选责任有三项:一是轻度疾病保险金,60种轻症(无论一种或多种)赔付1次,给付30%基本保额;二是第二次恶性肿瘤-重度保险金,间隔180天后再次确诊恶性肿瘤-重度,赔付1次、给付100%基本保额;三是第二次重大疾病保险金(不分组),间隔180天后对剩余159种重大疾病再赔付1次、给付100%基本保额。
(三)既往症怎么算:可保可赔与除外范围
这款产品的核心规则是”一般既往症可保可赔、特定既往情形按表除外”。首次投保前已有的一般既往疾病(即特定既往情形以外的既往症),等待期后不幸罹患约定重大疾病、轻度疾病(如选),给付100%保额;而首次投保前已存在《特定既往情形除外责任表》中所列情形的,则不承担与之对应列明的重大疾病、轻度疾病(如选)及功能损伤,但不影响其他重大疾病的赔付。
该除外表按肿瘤类、肝肾类、心脑血管及代谢类、呼吸系统类、其他类分组列明。例如肿瘤类中,恶性肿瘤、原位癌、4级及以上结节或大于8mm的肺结节等,对应同部位/器官肿瘤的新发、复发及转移除外。材料中给出的几个情形示例为:甲状腺结节3级用户等待期后进展为甲状腺癌仍可获赔;慢性萎缩性胃炎用户等待期后罹患胃癌仍可获赔;高血压无并发症用户等待期后脑出血做颅脑手术仍可获赔;投保前已罹患乳腺癌的,不承担后续乳腺癌新发、复发及转移,但等待期后罹患肺癌、严重脑中风后遗症等其他重大疾病仍可获赔。以上均为条款口径下的举例,实际以条款及核赔结论为准。
(四)保额上限与费率怎么交
风险保额按年龄分档:28天至35岁不超过50万元,36至45岁不超过30万元,46至60岁不超过20万元,61至70岁不超过10万元,保额上限以首次投保为准,按5万元一档递增。
费率随年龄、性别、所选责任以及是首次投保还是重新投保而不同。以培训材料中”5万基本保额、仅必选责任(重疾及功能损伤)”的年交新保报价为例:0-4岁约57元(男)/53元(女),5-10岁约36元/39元,11-15岁约42元/36元,16-20岁约48元/45元,21-25岁约82元/87元。该表按每5万基本保额计价,读者可按自身选择的保额档次换算,实际保费以投保页面测算及核保结论为准。
折扣方面:家庭单多人投保可享费率优享,2人95折、3人9折、4人85折、5人及以上8折;对已购买众民保相关医疗险产品的客户,另有额外10%折扣;两类折扣叠加后,费率优惠最高约可达28%。折扣及最终费率以投保规则与实际核保为准。
(五)增值服务与理赔方式
产品配套的增值服务包括重疾绿通、重疾MDT会诊、重疾院内护工、重疾直通车、癌症早筛服务,以及针对甲状腺结节或肺结节(二选一)的结节综合管理服务;健康管家类服务含结节社群、专家一对一咨询、全科线上问诊买药等。上述服务的具体内容、适用条件与可用性以保单及服务体系说明为准。
理赔有线上、线下两条渠道:线上为7×24小时,可通过官方APP、官网、官微提交理赔申请与材料;线下受理时段为7×14小时(8:00至22:00),可拨打客服电话报案。流程一般为报案—准备材料—审核材料—给付理赔金,属于保险责任的,理赔金将转账至被保险人或受益人名下指定账户。
三、几家公司的重疾类产品客观罗列
市面上还有一些寿险公司推出了重疾类产品,覆盖的投保人群与产品侧重各不相同。以下仅按公开渠道可核实的公开信息做客观罗列,字段口径并不完全统一,不构成任何比较、推荐或排序,均以各产品条款及电子保单为准。
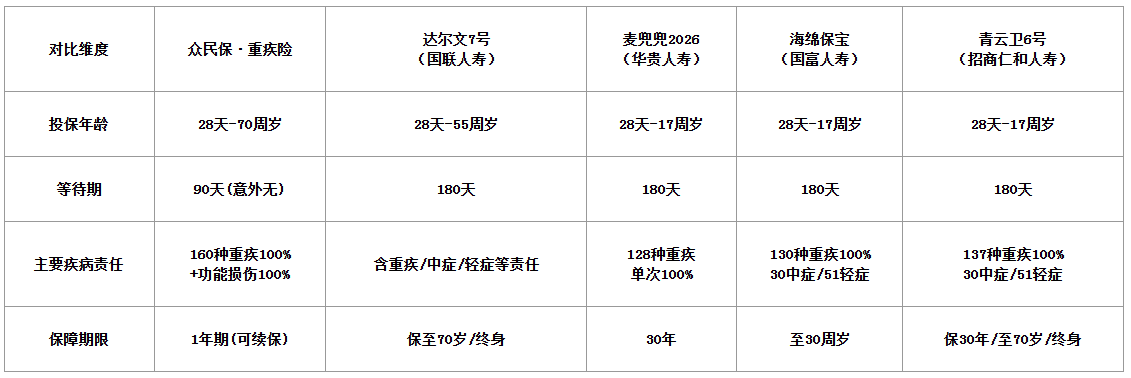
上表为各产品公开投保条件的客观摘录,疾病种数、赔付比例、可选责任、健康告知与核保规则等更细信息,请以各产品条款及电子保单为准。以上排列不代表优劣顺序或推荐意见。
四、投保流程、等待期与几个容易被忽略的点
线上投保流程通常不复杂:选择保障方案—填写投保与告知信息—核保—支付—确认电子保单。以样本产品为例,健康告知一项标注为”无”,但投保前仍应逐字确认《特定既往情形除外责任表》,判断自己首次投保前是否存在表中列明的情形,因为它直接决定哪些重疾在责任范围内。
等待期这件事值得单独提醒。样本产品等待期为90天(因意外导致的重疾没有等待期),等待期内因疾病确诊的,按条款一般不承担给付责任。等待期长短、期内出险如何处理,各产品条款并不相同,投保前务必核对。
五、写在最后:把账算清楚再决定
回到开头那三类人群——带病、高龄、特殊职业。选购这类放宽门槛的重疾类产品时,思路是先看投保条件是否匹配(年龄、职业、健康状况能否进入),再看保障责任的赔付比例与可选责任是否够用,重点核对既往症除外表的分组与自己已有体况的对应关系,最后按年龄分档确定能买到的保额,并结合家庭单等折扣测算保费。把这几件事按顺序理一遍,比自己凭感觉下单要稳妥得多。
风险提示:本文所涉产品责任、保额、费率、等待期、既往症处理与增值服务,均以相应保险条款、投保须知及电子保单为准,不同产品口径存在差异。本文仅作公开信息的客观梳理与科普,不构成任何投资、投保建议或产品推荐,亦不作任何排序或评级。投保前应如实了解自身健康状况并仔细阅读条款,具体保障范围与理赔结论以保险合同及保险公司核赔意见为准。
原创文章,作者:谱蓝保-幸幸,若内容有误请联系站长反馈,如若转载,请注明出处:https://www.pulanbx.com/hydt/233009.html