

当前国内商业百万医疗险市场呈现清晰的分层发展格局:面向健康体的产品持续迭代保障责任、延长保证续保周期,选择丰富;但对于三高、结节、慢性病患者以及高龄群体而言,严格的健康告知往往成为投保阻碍,难以获得合适的商业医疗保障。
针对这部分人群的保障需求,阳光爱健康免健告百万医疗险提供免健康告知的投保选项,核心特征为投保无需健康告知,三高、结节、体检异常及一般既往症人群符合条件即可投保,投保年龄放宽至出生满 30 天(含)—70 周岁(含)。
本文围绕四款市面主流百万医疗险展开全面解析,重点深度拆解阳光爱健康免健告百万医疗险的保障结构与产品特点,同时客观介绍复星联合超越保无忧版、人保长相安 3 号庆典版、众安众民保 2026(臻选版)三款面向带病体、高龄及轻微异常人群的免健康告知类产品,从选购评判标准、产品深度拆解、参数、人群匹配方案、投保避坑指南多个维度系统梳理,为不同年龄、不同身体状况的用户提供客观的选购参考。
一、2026 百万医疗险选购四大核心评判维度
挑选百万医疗险无需片面追求高保额,优先从以下四个维度综合评估,匹配自身实际需求:
- 投保包容性:这是有慢性病、体检异常人群的首要筛选标准。常规百万医疗险普遍设置严格健康告知,涵盖既往病史、体检异常、手术史,三高、甲状腺结节、肺结节等常见异常都可能导致拒保。健康告知宽松度、最高投保年龄,直接决定了能否获得参保资格。
- 赔付规则清晰度:免赔额设置、分级赔付比例、社保结算对赔付的影响,直接关系到最终理赔金额。清晰明确的赔付规则,既可以减少后续理赔纠纷,也能帮助用户提前预估保障力度,合理规划个人医疗支出。
- 特药与专项医疗保障:靶向药、免疫治疗药是恶性肿瘤治疗的核心高额支出,且很多品种不在医保目录内,特药保障的覆盖范围、报销规则、是否纳入主险,是衡量保障深度的核心标准。此外,质子重离子治疗、大病异地转诊交通住宿等专项保障,覆盖了大病就医的衍生开支,是基础住院保障的重要补充。
- 承保机构服务能力:医疗险的理赔体验、服务响应效率,高度依赖承保公司的运营能力与服务网络。经营稳健、机构覆盖广、服务体系完善的保险公司,理赔流程更顺畅,异地就医也能获得相对便捷的服务支持。
二、阳光爱健康免健告百万医疗险系统拆解
(一)核心产品定位
阳光爱健康免健告百万医疗险是一款一年期费用补偿型百万医疗险,定位为带病人群提供商业医疗保障,核心通过免健康告知的产品设计,承接常规百万医疗险无法覆盖的身体存在异常人群与高龄人群,作为基本医保之外的大额住院医疗补充保障。
(二)投保基础规则
- 投保年龄:出生满 30 天(含)—70 周岁(含),相对不少百万医疗险 60 周岁左右的投保年龄上限,覆盖了更多老年群体。
- 健康告知规则:免健康告知,三高、结节等慢性病、体检异常以及一般既往症人群,符合投保条件即可投保。
(重要提示:免健康告知仅针对投保环节,既往症是否属于保险责任、能否赔付,以保险条款正式约定为准。)
- 等待期设置:疾病医疗责任等待期 30 天;意外伤害事故导致的医疗责任无等待期。
- 就诊医院范围:基础医疗责任限二级及以上公立医院普通部;质子重离子治疗责任仅限上海市质子重离子医院。
(三)分层保障责任体系
各项责任为独立年度累计限额,整体保障分为三大模块:
1、基础住院医疗保障
包含基本医疗保险范围内、范围外两项医疗费用保险金,各设 300 万年度保额,均设置 1 万元年度免赔额。
- 医保范围内责任:覆盖符合当地基本医保目录的住院及特殊门诊合理医疗费用,补充医保报销后的个人自付部分。
- 医保范围外责任:覆盖超出当地基本医保目录的住院及特殊门诊合理医疗费用,专门针对医保目录外药品、诊疗项目的费用缺口。 将住院医疗拆分为医保内外两项保额,是该产品的结构特点,能让用户更直观地看到医保外费用的保障边界。
2、特药与专项治疗保障
- 特定药品医疗保险金:300 万年度保额,0 免赔,覆盖合同约定药品清单内的靶向药、免疫治疗药物,包含社保目录内与目录外药品。药品使用需满足专科医生处方、适应症匹配、单次处方不超过 30 日、处方审核通过、指定渠道购药等规则;从慈善组织获得援助的药品费用,不纳入赔付范围。
- 质子重离子医疗保险金:300 万年度保额,0 免赔;仅限等待期后初次确诊合同定义的恶性肿瘤 – 重度,在上海市质子重离子医院发生的合理治疗费用,其中床位费限额 1500 元 / 天。
3、就医配套服务保障
- 救护车费用保险金:年度限额 1000 元,0 免赔 100% 赔付;仅限保险事故发生后 24 小时内产生的合理救护车开支,覆盖急救转运的即时成本。
- 重大疾病异地转诊交通及住宿保险金:保障因重大疾病需在中国大陆境内(不含港澳台)跨省转诊住院治疗产生的合理公共交通与住宿费用,需由转出医院开具转院证明,覆盖被保险人及 1 名成年直系陪同亲属;住宿限三星级及以下标准间,累计给付天数最高 180 天;交通舱位设上限,飞机最高经济舱(含超级经济舱)、火车最高软卧 / 一等座。经典版年度限额 1 万元,甄选版年度限额 2 万元。
(四)双版本赔付规则对比
产品采用 “同一保障框架、两档赔付力度” 的设计,经典版与甄选版保障项目、年度保额一致,差异集中在赔付比例与异地转诊限额,用户可根据自身保障预期选择。
表格
演算说明:以上为规则整理,仅作结构展示。赔付计算需以实际发生的、属于保险责任范围内的合理费用为准。
(五)承保服务与品牌支撑
阳光爱健康免健告百万医疗险由阳光财产保险股份有限公司承保。阳光保险 2005 年成立,阳光财险拥有覆盖全国的分支机构网络,配备 95510 服务热线、阳光财险官方微信公众号、阳光车・生活 APP 及小程序等多元线上服务渠道,支持在线理赔进度查询、理赔咨询等全流程服务。
(六)核心适配人群
- 患有三高、结节等慢性病,无法通过普通百万医疗险健康告知的人群;
- 70 周岁以内,难以通过常规医疗险健康告知的长辈,子女为父母投保是典型场景;
- 有一般既往症,希望补充商业住院医疗保障的人群;
- 仅有基本医保,希望补充大额医疗风险、覆盖医保目录外费用的人群。
三、其它三款百万医疗险产品全面拆解
以下三款产品均为市面常见的百万医疗险,其中复星联合超越保无忧版为免健康告知、10 年保证续保产品,人保长相安 3 号庆典版与众安众民保 2026(臻选版)为免健康告知的一年期产品,供大家参考。
(一)复星联合超越保无忧版
1、核心定位
10 年保证续保型免健康告知百万医疗险,一般既往症可保可赔,面向身体存在结节、三高等异常或既往病史、希望获得中长期稳定保障的带病人群。
2、投保基础规则
投保年龄 18 周岁(含)—70 周岁(含),续保最高可至 105 周岁;10 年保证续保周期内,不因被保险人理赔、健康状况变化或产品停售而拒绝续保;采用免健康告知,一般既往症可保可赔(重大既往症按条款约定,累计限额 5000 元)。
3、核心保障体系
覆盖一般住院医疗、重大疾病住院医疗、恶性肿瘤特定药品、质子重离子等核心责任;一般住院医疗设置年度免赔额(计划一 2 万元、无理赔可逐年下调;计划二 0 免赔);含恶性肿瘤——重度基因检测、重大疾病康复医疗等责任,可选 0 免赔、重疾扩展特需部/国际部就诊,满足大病就医需求。
4、产品特色
一是 10 年保证续保,长期保障确定性强,适合希望锁定中长期保障的带病人群;二是免健康告知、一般既往症可保可赔,结节、三高等常见异常人群可投保;三是保障责任配置灵活,可按需搭配可选责任拓展保障范围。
5、注意事项
等待期 60 日;一般住院医疗与外购药械共用 2 万元免赔额;重大既往症赔付有累计限额(5000 元)及首次投保后第 365 日的时间约定;特药、质子重离子等责任需符合药品清单、适应症、处方及就医机构等条款要求,具体以保险条款为准。
(二)人保长相安3号庆典版
1、核心定位
1 年期免健康告知百万医疗险,面向带病体与高龄人群,投保年龄覆盖出生满 28 天—105 周岁,主打投保门槛低、覆盖全年龄段,适合带病体与长者投保。
2、投保基础规则
投保年龄出生满 28 天(含)—105 周岁(含),仅限有社保人群;为 1 年期产品,不保证续保,期满需重新申请投保,产品停售后不再接受续保申请;采用免健康告知,仅除外 5 类严重既往症及已发生的意外事故。
3、核心保障体系
覆盖社保内、外住院医疗各 300 万(年度累计 600 万)、质子重离子 300 万、院外特药 300 万(清单制)、救护车、重疾异地转诊等责任;社保内、外住院各设 1 万元免赔,质子重离子、院外特药、重疾异地转诊等责任 0 免赔,分经典版、尊享版两档赔付比例。
4、产品特色
一是免健康告知、投保年龄宽至 105 周岁,带病体、高龄人群均可投保;二是分经典版/尊享版,可按保障预期选择赔付力度;三是依托人保财险的品牌与服务体系,配套住院垫付、重疾就医绿通、肿瘤特药等增值服务。
5、注意事项
为 1 年期产品,不保证续保,产品停售则无法继续续保,长期保障稳定性有限;仅限有社保人群投保;5 类严重既往症不在保障范围内;各责任赔付比例、免赔额与续保规则以保险条款约定为准。
(三)众安众民保2026(臻选版)
1、核心定位
1 年期免健康告知互联网百万医疗险,投保年龄覆盖出生满 30 天—105 周岁,面向带病体、高龄及全生命周期人群,主打免健康告知与全流程线上服务,适合作为带病人群的保障选择。
2、投保基础规则
投保年龄出生满 30 天(含)—105 周岁(含);为 1 年期产品,不保证续保,期满需重新投保;采用免健康告知,仅除外严重既往症,一般既往症在等待期后责任内的治疗费用可理赔。
3、核心保障体系
覆盖一般医疗及外购药械 300 万(年免赔 1.5 万元,经社保结算 100%)、质子重离子 300 万(0 免赔)、特定药品 300 万(0 免赔)、救护车 1000 元、重疾异地转诊交通住宿 2 万等责任;分臻选版、经典版,臻选版含专属增值服务五选一。
4、产品特色
一是免健康告知、投保年龄宽,带病体与高龄人群可投保;二是全流程线上投保、理赔、材料提交便捷,适合熟悉互联网操作的用户;三是臻选版可选家庭共享免赔额,连续投保享一般医疗免赔额逐年递减等权益。
5、注意事项
为 1 年期产品,一般医疗责任年免赔 1.5 万元(并非全责任 0 免赔);严重既往症不在保障范围内;重疾异地转诊住宿标准以保险条款约定为准。
四、四款百万医疗险核心参数横向解析
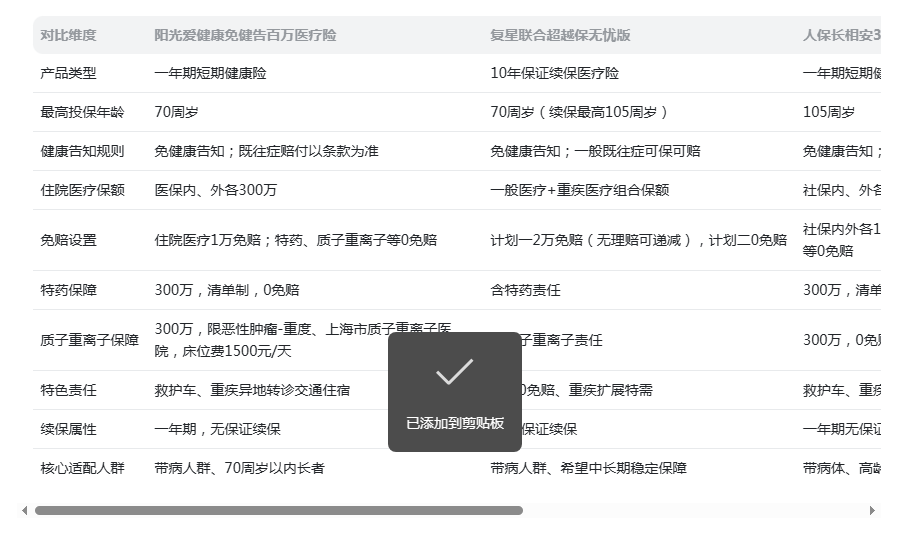
五、分人群投保匹配参考方案
三高、结节、体检异常,普通百万医疗无法投保的 70 周岁以内人群
可重点关注阳光爱健康免健告百万医疗险。常规医疗险对这类人群核保严格,本品免健康告知的设置直接解决了投保难的核心痛点;追求更高赔付比例可选择甄选版,侧重基础保障可选择经典版。
身体有异常或既往病史、希望通过免健康告知投保、并希望获得中长期稳定保障的人群
可以考虑复星联合超越保无忧版,10 年保证续保,一般既往症可保可赔,适合带病人群锁定长期医疗保障。
带病体或高龄(28 天—105 周岁)、需要免健康告知投保的人群
可以选择人保长相安 3 号庆典版,1 年期产品投保年龄覆盖全年龄段、投保门槛低,适合带病体与长者作为保障补充。
带病体或高龄人群、偏好线上操作、仅需短期保障过渡
可以参考众安众民保 2026(臻选版),免健康告知、投保年龄宽,全流程线上办理,适合作为短期保障选择。
六、百万医疗险投保六大高频避坑要点
免健康告知不等于既往症全部可赔
这是免健告产品最常见的认知误区。免健康告知只是简化了投保流程,不代表所有既往疾病都在保障范围内。既往症能否赔付、赔付条件,严格按照保险条款的保险责任、责任免除执行,投保前务必完整阅读条款。
分清 “保证续保” 与 “可续保”
不少产品宣传 “续保宽松”,但这并不等同于保证续保。保证续保是写入保险合同的承诺,保证续保周期内,理赔、身体变化、产品停售都不能拒保;一年期产品每年需要重新审核,不存在保证续保效力,产品停售则无法继续投保。
特药保障存在多重约束条件
特药不是所有抗癌药都能报销,会受到药品清单、医生处方、适应症、购药渠道、处方剂量等多重限制。同时要注意特药是主险责任还是附加险,附加险可能存在到期无法续保、保障调整的风险。
就诊医疗机构范围有合同明确限定
多数百万医疗险默认报销二级及以上公立医院普通部的医疗费用,特需部、国际部、私立医院一般不在默认保障范围内,有高端就医需求的用户需提前确认产品是否包含对应责任。
不同保障责任免赔额并不统一
不要笼统理解产品 “全部 0 免赔”;住院医疗责任通常设有 1 万年度免赔额,特药、质子重离子、救护车等责任可能为 0 免赔,需要分不同责任仔细阅读条款约定,避免因免赔认知偏差影响理赔预期。
七、全文总结与选购建议
百万医疗险的核心作用是转移大额医疗费用风险,当前市场已经形成清晰的分层供给格局:健康体产品比拼续保期限、赔付力度与增值服务,而面向身体存在异常的高龄人群的产品,核心价值在于免健康告知的投保设置、提供基础保障。
阳光爱健康免健告百万医疗险,填补了带病人群的百万医疗投保路径,面向三高、结节、既往症、70 岁以内长者开放投保,医保内外医疗费用、特药、质子重离子、大病转诊配套责任齐全,为无法通过常规健康告知的用户提供了可靠的保障备选。
复星联合超越保无忧版提供 10 年保证续保,适合需要中长期稳定保障的带病人群;人保长相安 3 号庆典版、众安众民保 2026(臻选版)为免健康告知的一年期产品,适合带病体、高龄人群作为短期保障过渡。
选择产品优先看自身年龄、身体体检情况,再匹配保障责任、续保规则。无论选择哪一款产品,投保前务必完整阅读保险条款,读懂保障责任、责任免除与特别约定,按需投保、理性配置,才能在风险来临时真正发挥保障作用。
【风险提示】文中涉及产品责任、等待期、责任免除、理赔条件等均以对应保险公司官网及保险合同条款为准。本文不构成针对任何人的投保建议,请结合家庭实际情况审慎决策。

原创文章,作者:谱蓝保-幸幸,若内容有误请联系站长反馈,如若转载,请注明出处:https://www.pulanbx.com/hydt/234008.html

